
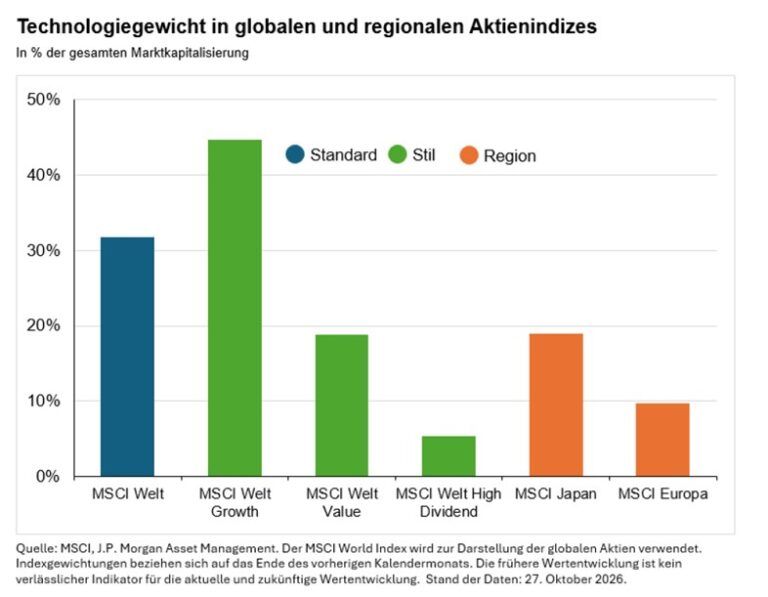
Der morgige Börsengang von Anthropic, Unruhe bei Nvidia: Technologie- und vor allem KI-Aktien stehen weiterhin im Fokus und haben in den letzten Wochen extreme Schwankungen durchlaufen. Auslöser der Kurseinbrüche Anfang November waren Zweifel an der Rendite der hohen KI-Investitionen und, nach den US-Zwischenwahlen, die Sorge vor strengeren Auflagen für Rechenzentren. Damit rückt die Konzentration im Portfolio in den Blick. Technologieunternehmen und Branchen rund um den KI-Aufbau machen heute einen erheblichen Anteil der globalen Aktienmärkte aus. Aus Sicht von Tilmann Galler, globaler Kapitalmarktstratege bei J.P. Morgan Asset Management, zeige die Marktgeschichte, dass bahnbrechende Innovationen der Wirtschaft nutzen und zugleich Anlegerkapital vernichten können – dann nämlich, wenn eingepreiste Gewinnerwartungen nicht erfüllt werden. „Anlegerinnen und Anleger sollten deshalb die Technologiekonzentration ihres Portfolios aktiv steuern, statt das Ende des Booms vorhersagen zu wollen“, sagt Galler. Lehren dafür zieht der Kapitalmarktexperte aus der Dotcom-Blase und der Finanzkrise.
Gewinnprognosen und Bewertungen kritisch hinterfragen
Ein Argument im aktuellen Boom lautet, dass angesichts moderater Bewertungen und steigender Gewinne die Krisengefahr gering sei. Ökonom Galler hält das grundsätzlich für valide. In früheren Krisen sei es jedoch selten hilfreich gewesen, auf den Höhepunkt der Konsensschätzungen für den Gewinn je Aktie zu warten. Diese durchschnittlichen Analystenprognosen erreichten ihren Zenit oft erst, nachdem die Kurse bereits gedreht hatten. Bewertungen warnten mitunter früher, allerdings nur, wenn die ausgewiesenen Gewinne nachhaltig und wesentliche Risiken bilanziell erfasst waren.
Wie unterschiedlich diese Signale versagen können, zeigen Dotcom-Blase und Finanzkrise. IT-Aktien erreichten im März 2000 ihren Höhepunkt. Ihre außergewöhnlich hohen Kurs-Gewinn-Verhältnisse (KGV) zeigten deutlich, dass die Kurse sehr optimistische Annahmen enthielten. Die Gewinnschätzungen für 2001 stiegen hingegen noch bis Juli 2000, also vier Monate nach dem Markthoch. Die extremen Bewertungen waren damit ein klares Risikosignal. Wer auf den Höhepunkt der Schätzungen wartete, blieb dem Kursrückgang ausgesetzt.
Bei Finanzaktien waren die KGVs dagegen besonders tückisch. Sie erreichten im Februar 2007 ihren Höhepunkt, die Gewinnschätzungen drehten erst im August 2007. Finanzwerte wirkten günstig, weil reichlich Kredit, hohe Verschuldung und Risikobereitschaft die Gewinne künstlich aufblähten. Bilanzschwächen spiegelten sich weder in den Gewinnen noch in den Bewertungskennzahlen ausreichend wider. Das niedrige KGV bot daher keine Sicherheitsmarge, es war Ausdruck verdeckter Risiken.
Tilmann Galler zieht daraus die Lehre, Gewinnprognosen und Bewertungskennzahlen immer noch einmal kritisch zu hinterfragen. „Eine hohe Bewertung kann eine echte Warnung sein. Eine scheinbar günstige Bewertung kann täuschen, wenn Gewinne zyklisch oder überhöht sind oder auf Risiken beruhen, die die Bilanz nicht vollständig zeigt“, sagt er.
Kurse können länger steigen als erwartet – das erschwert das Timing
Hinzu kommt, dass Booms laut Galler von starken Botschaften leben. Eine neue Technologie verspricht, die Wirtschaft zu verändern, frühe Erfolge ziehen Kapital an, steigende Kurse bestärken das Vertrauen. Das könne hohe Kursgewinne bringen, mache Märkte aber anfälliger für Enttäuschungen. Kurse könnten trotz wachsender Zweifel länger steigen als erwartet, Überkapazitäten, Wettbewerb oder höhere Finanzierungskosten aber auch eine scharfe Umkehr auslösen.
Wie schwer das Timing deshalb ist, zeigt die Dotcom-Ära. Im Dezember 1996 warnte der damalige US-Notenbankchef Alan Greenspan vor „irrationalem Überschwang“. Danach hat sich der Nasdaq bis Februar 2000 noch mehr als verdreifacht. Wer nach der Warnung verkaufte, verpasste diesen Anstieg. Wer dagegen zu spät verkaufte, wartete nach dem Platzen der Dotcom-Blase fast 15 Jahre auf neue Höchststände. „Die jüngsten Kursverluste haben gezeigt, wie schnell ein stark konzentrierter Markt auf Zweifel reagieren kann“, sagt Galler.
Streuung nach Regionen, Stil und mit Qualitätsanleihen
Statt auf eine einzelne Prognose zu setzen, helfe Diversifizierung, verschiedene Szenarien zu verkraften – auch aktuell, so Galler. Er sieht dafür drei Möglichkeiten.
Erstens die Streuung nach Regionen: Japan und Europa haben deutlich geringere Technologiegewichte. Beide Regionen könnten aber von der KI-Einführung in ihren führenden Branchen profitieren. Zweitens die Diversifizierung nach Stil: Im MSCI World Value Index lag der IT-Anteil zuletzt bei 17,5 Prozent, im MSCI World von 29,8 Prozent. Value- und Dividendenstrategien hätten zudem meist eine kürzere Duration und profitierten bei steigenden Renditen, so Galler. Drittens könnten langlaufende Qualitätsanleihen einen deflationären Schock abfedern, falls der Boom in einen Crash umschlägt.
Konsequentes Rebalancing und frühzeitige Diversifizierung könnten aus Sicht von Tilmann Galler im steigenden Markt zwar etwas Rendite kosten. „Sie machen das Portfolio aber widerstandsfähiger, wenn sich Erwartungen oder Marktführerschaft plötzlich ändern“, sagt Galler.