
Die Lage im Nahen und Mittleren Osten bleibt angespannt, die Energiepreise sind erhöht, und an den Anleihenmärkten sind die Renditen stark gestiegen. Doch „trotz Energieschocks und trotz stark angestiegener Renditen bleibt die Konjunktur widerstandsfähig“, erklärt Tilmann Galler, Kapitalmarktstratege bei J.P. Morgan Asset Management, anlässlich der Vorstellung des Guide to the Markets für das vierte Quartal 2026. Die Lage bei Treibstoffen wie Diesel und Kerosin bleibe jedoch angespannt; die Preise könnten weiterhin hoch bleiben. An den Anleihenmärkten gebe es wieder attraktive Renditen. Doch gleichzeitig komme der Rentenmarkt an die Grenzen seiner Aufnahmefähigkeit. Mit Blick auf Frankreich sieht Tilmann Galler die „wachsamen Bondmärkte“ zurückkehren. Bei den Aktien wiederum sieht der Ökonom in einer Streuung nach Regionen und Stilen einen Weg, Konzentrationsrisiken im Tech-Sektor zu verringern.
Konjunktur widerstandsfähig – die Treibstoffmärkte bleiben ein Risiko
Die Energiepreise sind erhöht, nach Gallers Einschätzung aber nicht so hoch, dass sie der Wirtschaft erheblichen Schaden zufügen. Der Brent-Preis liegt bei „nur“ rund 100 US-Dollar und nicht deutlich höher, weil aus dem Mittleren Osten mehr Rohöl exportiert wird als vermutet. Zuletzt erreichten die Exporte über 90 Prozent des Durchschnittsniveaus von 2025. Dramatischer sieht es an den Treibstoffmärkten aus. „Es sind die Destillate, die ein Problem sind“, so Galler. Bei Diesel und Kerosin liege das Exportniveau aus dem Mittleren Osten deutlich unter Vorkriegsstand. Russland und China haben Exportbeschränkungen in Kraft. Das heißt die Treibstoffversorgung durch drei der vier großen Exportregionen ist gestört. Nur die USA liefern weiterhin mit voller Kapazität. Die Folge sind weiterhin hohe Kraftstoffpreise. China könnte mit dem zusätzlichen Rohöl aus dem Mittleren Osten allerdings selbst wieder mehr Kraftstoff exportieren. In Europa sind zuletzt auch die Gaspreise wieder gestiegen, was die Wirtschaft weiter belastet.
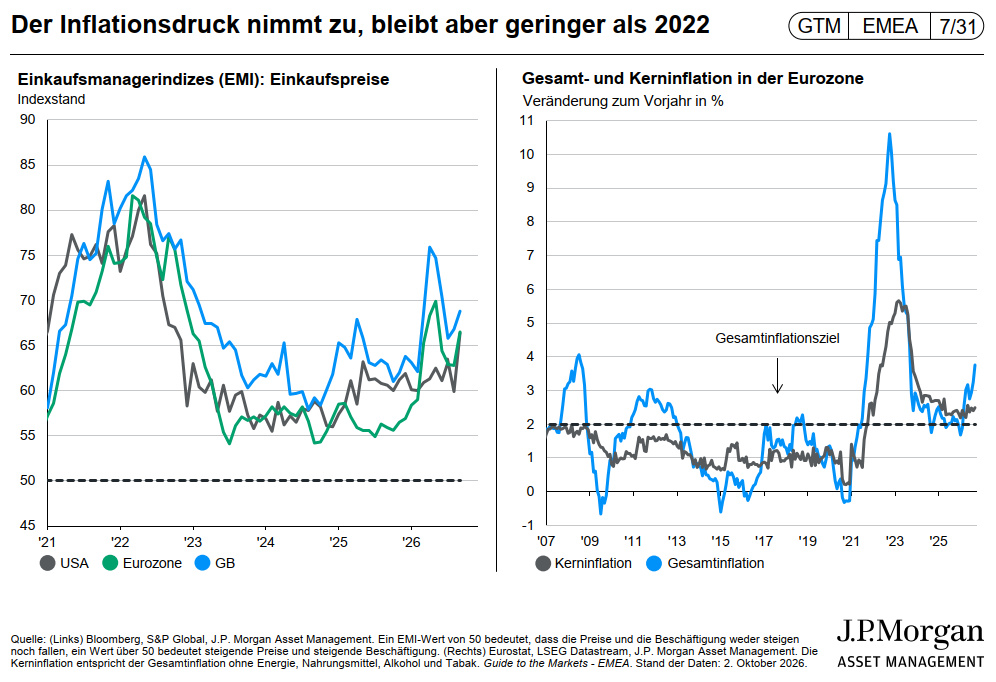
Die Gefahr eines Inflationsschocks sieht Galler insgesamt aber weit weniger akut als zu Beginn des Ukrainekriegs. Die Kerninflation in der Eurozone sei erhöht, aber stabil. Dämpfend wirkt auch China, das Galler als einen der großen Exporteure von Deflation bezeichnet: das gelte insbesondere bei Elektrofahrzeugen ebenso wie bei Hightech-Produkten, und auch die Preise für KI-Token sind durch China ins Rutschen gekommen. Die chinesische Binnenwirtschaft zeige aber relative Schwäche. Ein anderes Bild bietet Japan. Dort reflationiert die Wirtschaft, der Arbeitsmarkt ist zudem eng, anders als in den USA oder Europa. Die Bank of Japan dürfte aus Gallers Sicht daher die Leitzinsen weiter anheben.
Getragen wird das Wachstum von enormen Investitionen in Technologie und von expansiver Fiskalpolitik. Europa erhöht die Verteidigungsausgaben, Deutschland nach der Lockerung der Schuldenbremse die Infrastrukturinvestitionen. Die deutsche Bruttowertschöpfung beschleunige sich dadurch wieder. „Global dominiert der Aufbau von KI-Infrastrukturen“, sagt Galler. Allein die fünf US-Hyperscaler Oracle, Microsoft, Alphabet, Amazon und Meta erhöhten ihre Investitionsausgaben von 240 Milliarden US-Dollar 2024 auf über 750 Milliarden US-Dollar in diesem Jahr. Für Rechenzentren insgesamt rechnet Galler in diesem Jahr mit einem weltweiten Investitionsvolumen von bis zu 1,6 Billionen US-Dollar. Das ziehe auch andere Branchen mit: Die Auftragseingänge bei Kerninvestitionsgütern steigen, und viele Unternehmen sind optimistischer als vor drei oder vier Monaten.
Mit Blick auf die Reaktionen von EZB und Fed auf die gestiegenen Inflationsrisiken sieht Galler aber nur eine graduelle Anpassung der Zinsen nach oben und keinen Wechsel in einen neuen Zinsanhebungszyklus. Der Realzins sei noch nicht im restriktiven Bereich. Wo höhere Zinsen wirken, zeige sich gleichwohl schon: Die Investitionen in den US-Häusermarkt bleiben durchwachsen, beim Kreditwachstum baut sich Gegenwind auf, und für schwächere Unternehmen wird die Refinanzierung schwieriger.
Anleihen wieder attraktiv – der Rentenmarkt kommt an die Grenzen seiner Aufnahmefähigkeit
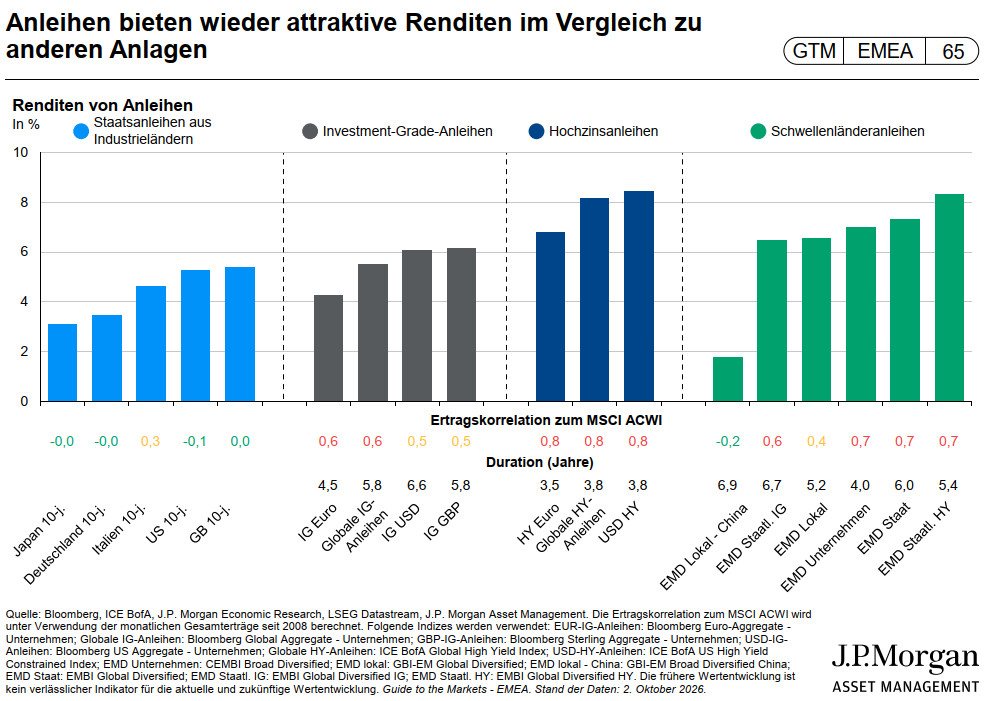
Hinter dem Renditeanstieg bei Anleihen sieht Tilmann Galler zwei Treiber. Erstens seien langfristige Renditen weiterhin ein „Proxy“ für das Nominalwachstum. Das sei auch einer der Gründe, warum die Aktienmärkte den Zinsanstieg noch „relativ sportlich“ nehmen würden. Zweitens bleibe das Emissionsvolumen hoch: Neben den Staaten emittieren auch Unternehmen deutlich mehr Anleihen, um den Aufbau von KI-Infrastruktur zu finanzieren. „Wir erleben einen Rentenmarkt, der an die Grenzen seiner Aufnahmefähigkeit kommt. Das führt zu einem gewissen Renditeschub“, führt Galler aus.
Dabei differenzierten die Märkte: „Die wachsamen Bondmärkte sind zurück“, sagt Galler mit Blick auf den erheblichen Spread-Anstieg französischer Anleihen. „Die Anleihenmärkte schicken damit ein Warnsignal nach Paris, dass die aktuelle Fiskalpolitik nicht ohne erhebliche Risikoaufschläge akzeptiert wird.“ Wegen der politischen Spaltung und der fehlenden breiten Regierungsmehrheit bleibt Galler bei französischen Anleihen vorsichtig, solange keine nachhaltigen Strukturreformen durchgesetzt sind. Opportunitäten sieht er weiterhin in Ländern, die ihren Haushalt konsolidiert haben, etwa Griechenland, Spanien und Portugal. Die relative Attraktivität von Schwellenländeranleihen gegenüber Anleihen aus Industrieländern habe etwas nachgelassen.
Mit Blick auf die Renditen sieht Galler Anleihen schon in Reichweite von Aktien: Ein US-Aggregate-Index aus Unternehmensanleihen mit etwas High-Yield-Beimischung könne bereits bei 6 bis 6,5 Prozent landen. Das liege in der Region erwarteter Aktienrenditen, bei entsprechend weniger Volatilität. Bei einem Deflationsschock wie dem Platzen einer Tech-Blase könnten Staatsanleihen nach Gallers Einschätzung zudem einen Sicherheitspuffer bieten: Nach dem Platzen der Dotcom-Blase warfen 10-jährige US-Staatsanleihen 29 Prozent ab, deutsche Bundesanleihen 19 Prozent.
Aus Asset Light wird Asset Heavy – Tech-Bewertungen inzwischen auf Marktniveau
Im Technologiesektor haben starke Gewinne die Bewertungen gedämpft: Die Hyperscaler verlieren an relativer Ertragskraft, während der breite Markt aufholt. Vor allem Halbleiterhersteller profitieren sehr stark vom Ausbau der KI-Infrastruktur. Die Investitionen reduzieren dadurch den freien Cashflow der großen Tech-Unternehmen. „Das löst am Markt eine gewisse Besorgnis aus, sodass sich die Bewertungen inzwischen auf Marktniveau befinden“, stellt Tilmann Galler fest. Viele Jahre hätten die Tech-Unternehmen ein sogenanntes „Asset-Light-Geschäft“ betrieben und mit relativ wenig Kapitaleinsatz hohe Einnahmen erzielt. Nun werde aus Sicht Gallers aus dieser Gruppe eine kapitalintensive „Asset-Heavy“-Gruppe mit hohem Kapitaleinsatz. Der langfristige KGV-Durchschnitt tauge deshalb nicht als Maßstab dafür, wo sich die Bewertungen wieder einpendeln.
Konzentrationsrisiken – Diversifizierung nach Regionen und Stilen sinnvoll
Die Tech-Konzentrationsrisiken hält Tilmann Galler für weiterhin hoch. In den USA macht der Tech-Bereich mehr als ein Viertel des Index aus, und auch in den Schwellenländerindizes steigt der Tech-Anteil massiv. „Daher beherbergen passive Investments gewisse Risiken“, so Galler. Japan und Europa haben einen deutlich geringeren KI-Anteil und bieten sich daher zur Diversifizierung an. „Bei der Implementierung von KI ist Europa durchaus gut aufgestellt, um auch vom KI-Boom zu profitieren.“
Tech-Risiken lassen sich laut Galler auch über Anlagestile reduzieren. Der MSCI World Value weist ein Tech-Gewicht von knapp 19 Prozent auf, der MSCI World Growth Index von 45 Prozent. „Wenn die Zinsen steigen, und die Inflationsrisiken steigen, beginnt Value Growth zu übertreffen.“ In den Schwellenländern gehe die Stoßrichtung in eine ähnliche Richtung: Wer weniger stark auf den Growth-Bereich setzt, verringert auch dort Tech-Risiken.
Die Aufzeichnung der Webkonferenz zum Guide to the Markets für das 4. Quartal 2026 ist hier zu finden.