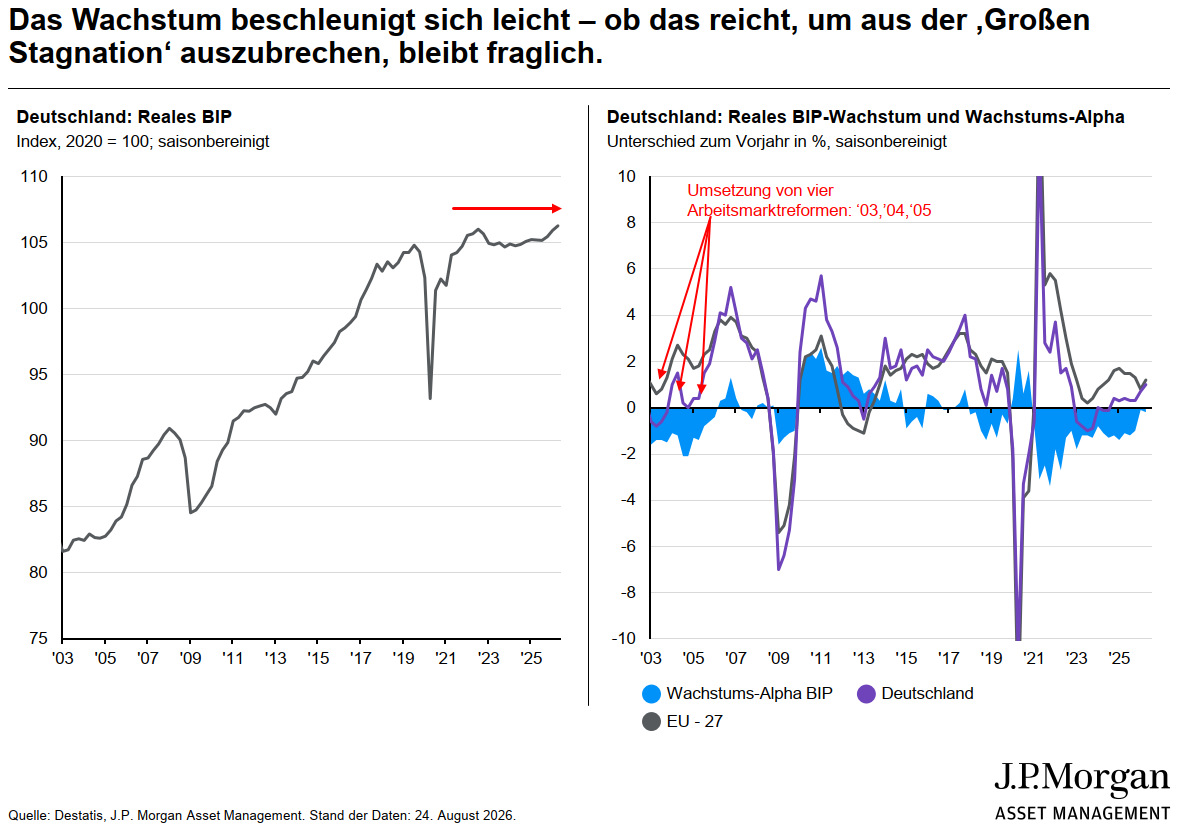
Ein Jahr nach der Lockerung der Schuldenbremse und dem Beschluss milliardenschwerer Investitionsprogramme beschleunigt sich das Wachstum in Deutschland leicht: Der Rückstand beim BIP-Wachstum gegenüber anderen europäischen Ländern verringert sich. Ob das reicht, um aus der bisherigen Stagnation auszubrechen, bleibt für Tilmann Galler, Kapitalmarktstratege bei J.P. Morgan Asset Management, allerdings fraglich. Denn strukturelle Faktoren sorgen für Gegenwind, etwa eine Exportwirtschaft in der Defensive, hohe Energiekosten, Regulierung, Lohnkosten und die demografische Situation. „Der Exportmotor Deutschland stottert, aber er kommt nicht zum Stillstand“, stellt Ökonom Galler klar. Anlegerinnen und Anleger sollten die Anleihemärkte im Blick behalten, an denen die veränderte Haushaltslage bereits ein Warnsignal ausgelöst hat, ohne dass Deutschland deshalb unmittelbar unter Druck gerät. Auf die Aktienmärkte hat die aktuelle Erholung nur einen begrenzten Einfluss, da die DAX-Unternehmen ca. 80 Prozent ihres Umsatzes außerhalb Deutschlands erzielen. Small- und Mid Caps könnten noch am ehesten von einer Wachstumsbeschleunigung profitieren.
Kaum Fortschritt bei den strukturellen Problemen der Wirtschaft
Zu den strukturellen Herausforderungen zählt für Galler der Außenhandel: Ausfuhren in die USA sind seit letztem Jahr deutlich zurückgegangen, auch die Exporte nach China liegen über 20 Prozent unter ihrer Spitze vor einigen Jahren. Betroffen im Handel mit China ist vor allem die Automobilindustrie – das Kfz-Exportvolumen ist seit 2022 auf ein Drittel geschrumpft, während umgekehrt die Kfz-Importe aus China steigen und die Bilanz inzwischen nahezu ausgeglichen ist. Die deutsche Exportwirtschaft leidet unter den Folgen der MAGA-Zollpolitik und dem „Made in China“ Programm seiner beiden größten Handelspartner. Doch es wäre übertrieben von einer generellen Exportkrise zu sprechen. Die Ausfuhren in die osteuropäischen EU-Länder Polen, Tschechien, Ungarn und Kroatien steigen seit Jahren kräftig an. „Was viele überraschen dürfte: Polen ist inzwischen eine wichtigere Exportdestination für Deutschland als China“, betont Galler.
Die Wettbewerbsnachteile der deutschen Wirtschaft haben ihre Ursache unter anderem auf der Kostenseite: Die Industriestrompreise liegen in Deutschland deutlich über denen anderer großer EU-Länder, hinzu kommt die CO2-Bepreisung mit rund 890 US-Dollar je Tonne CO2-Äquivalent im europäischen Emissionshandel. Damit kosten die Zertifikate 6- bis 7-mal mehr als Südkorea und China, währenddessen die USA überhaupt keinen Preis erheben. „Der CO2-Preis ist nirgendwo auf der Welt so hoch wie bei uns“, unterstreicht Galler. Das belastet die energieintensiven Branchen.
Das Hauptproblem verortet der Ökonom jedoch bei Lohnkosten und Arbeitsproduktivität. Die Bruttolöhne steigen weiter, besonders in den unteren Lohngruppen: Der Mindestlohn kletterte seit 2015 von 8,50 auf 13,90 Euro – ein Anstieg von über 60 Prozent, während über den gleichen Zeitraum die Inflation nur um 38 Prozent gestiegen ist, ohne dass die Produktivität mitgehalten hätte. Galler plädiert dafür, mehr Flexibilität auf dem Arbeitsmarkt zuzulassen und durch stärkeren Technologieeinsatz die Produktivität zu steigern.
Einen klaren Fortschritt sieht Galler dagegen im Umgang mit den Folgen der Demografie, wozu die Reform der privaten Altersvorsorge und die avisierte Rentenreform beitragen. Zwar fließt inzwischen mehr Vermögen der Deutschen in Fonds und Aktien. „Doch es liegt immer noch zu viel Geld auf Girokonten und Sparbüchern, die als Anlageinstrument wenig geeignet sind, langfristig für die Rente vorzusorgen“, sagt Galler. Das Altersvorsorgedepot ermutige sowohl zum frühen als auch zum kapitalmarktnahen Investieren.
Industriestimmung hellt sich auf, Konsum bleibt unter Druck
Zyklisch sieht Galler einigen Rückenwind. Von den bis zu 800 Milliarden Euro zusätzlicher Staatsausgaben sind laut Galler bislang rund 100 Milliarden Euro abgerufen. In der Fiskalbilanz von Bund und Ländern zeichne sich die aktivere Ausgabenpolitik bereits ab.
Der staatliche induzierte Nachfrageschub hellt die Stimmung in der Industrie auf: Der Einkaufsmanagerindex für das deutsche verarbeitende Gewerbe stieg von 52,2 Punkten im Juli auf 54,1 Punkte im August 2026. Entscheidend für den nachhaltigen Erfolg dieser Maßnahmen ist für ihn aber die Verwendung: „Das Geld fließt bisher verstärkt in den Staatskonsum. Das erzeugt nicht die Multiplikatoreffekte für das Wirtschaftswachstum, die man sich wünscht“, erläutert Tilmann Galler.
Diese Entwicklung ist leider nicht neu. Schon seit geraumer Zeit wächst der Staat als Wirtschaftsfaktor: „Was seit zehn Jahren in Deutschland boomt, ist die Staatswirtschaft“, so Galler. Teilweise verdränge sie privatwirtschaftliches Wachstum. Sichtbar wird das am Arbeitsmarkt, wo seit Ende 2019 Beschäftigung im öffentlichen Dienst, im Gesundheitswesen, im Sozialbereich und in der Erziehung aufgebaut wurde, während verarbeitendes Gewerbe und Zeitarbeit Stellen verloren. Im verarbeitenden Gewerbe nimmt jüngst die Bruttowertschöpfung wieder zu, das Bauwesen kämpft dagegen weiter – vor allem der Wohnungsbau liegt bei anhaltend hohen Baukosten, strengen Anforderungen an die Energieeffizienz und hohen Lohn- und Finanzierungskosten hinter Plan, während Infrastruktur und Tiefbau eine Belebung erfahren.
Schwachstelle bleibt neben der Bauwirtschaft auch der private Verbrauch, der 53 Prozent des nominalen BIP ausmacht: Die Sparneigung der Deutschen liegt über der Kaufneigung, die Überschussersparnisse sind hoch, und belastend wirken Steuern, Abgaben und Kosten für Energie. Statt über Steuererhöhungen zu sprechen, könnten steuerliche Erleichterungen aus Gallers Sicht einen positiven Kreislauf auslösen.
Sorgen um Bonität am Anleihemarkt, Mid Caps könnten von Erholung profitieren
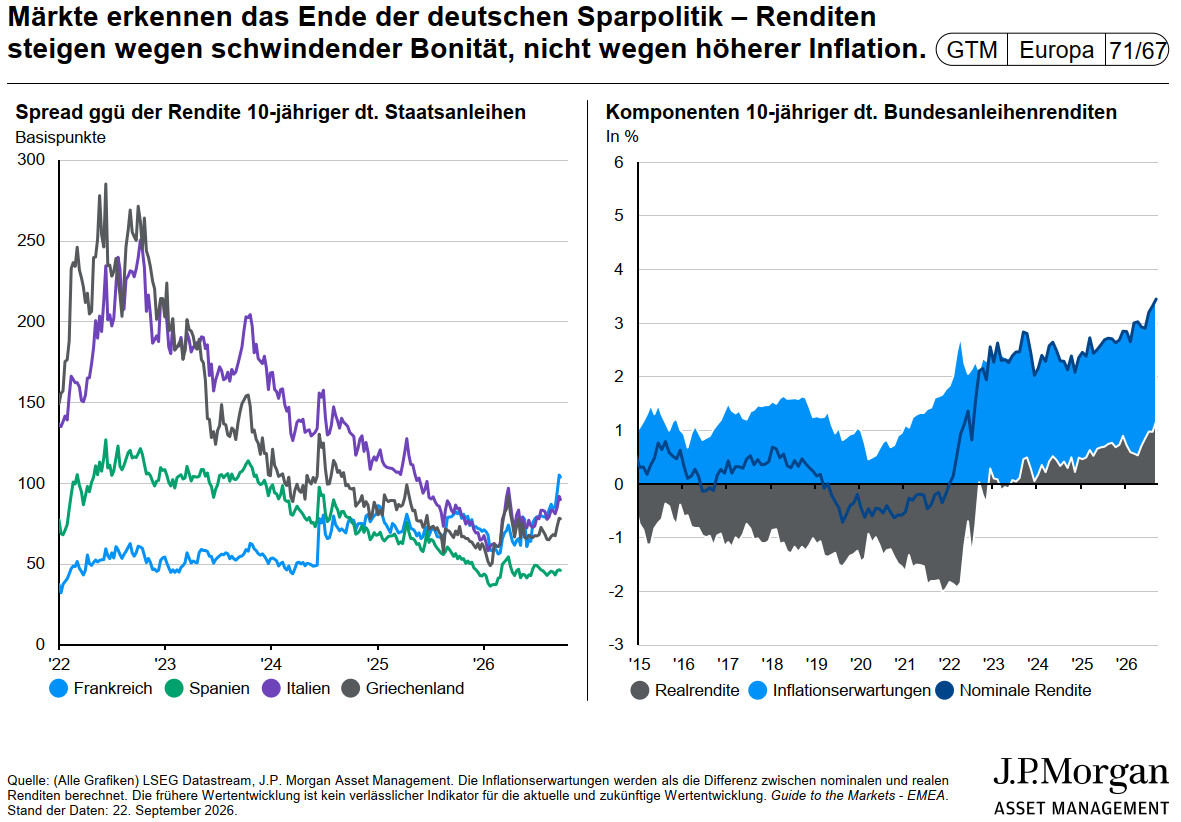
Mit Blick auf die Anleihemärkte stellt Kapitalmarktexperte Tilmann Galler fest, dass die Renditeaufschläge anderer Euro-Staaten gegenüber zehnjährigen Bundesanleihen seit vier Jahren rückläufig sind, auch wenn sie zuletzt wieder leicht angestiegen sind. „Die Anleihemärkte haben der Ausgabenpolitik die gelbe Karte gezeigt“, kommentiert Galler. Deutschland werde inzwischen nicht mehr als der Stabilitätsanker in der EU angesehen. Ausschlaggebend sei dabei nicht die Inflationssorge, sondern die Sorge um eine Verschlechterung der Bonität.
Auch wenn die Schulden steigen, sieht Galler nicht die Gefahr, dass der Markt Deutschland unmittelbar abstraft wie etwa Großbritannien. Hierzulande gebe es noch fiskalischen Spielraum. „Deutschland bleibt in einer komfortablen Situation“, erklärt Galler. Auch von der Geldpolitik komme vorerst Unterstützung: „Bei der EZB kann man nicht erkennen, dass sie auf einem Pfad kontinuierlicher Zinserhöhung ist.“ Das Kreditwachstum bleibe positiv, die Wirtschaft weiter gut mit Geld versorgt. Ein Vorbehalt bleibe allerdings: Wenn Staaten mehr Geld ausgeben und zusätzliche Nachfrage schaffen, könne das zusammen mit den Energiepreisen die Inflation am Laufen halten.
Am Aktienmarkt macht sich die heimische Schwäche unterschiedlich stark bemerkbar: Deutsche Standardwerte waren davon wenig betroffen, die Mid Caps dagegen schon. „Wenn es eine noch stärkere Beschleunigung beim Wachstum geben sollte, könnte das für Mid Caps mit einem größeren Fußabdruck im Heimatmarkt positiv sein“, so Tilmann Gallers positives Fazit.