
Obwohl die Deutschen zum langfristigen Vermögensaufbau bereits stärker auf Aktien setzen als im europäischen Durchschnitt, nutzen sie ihre Ersparnisse noch nicht optimal. Allein seit Beginn der Pandemie wurden in Deutschland zusätzlich 906 Milliarden Euro in Sparanlagen wie Tages- und Festgeldern angespart. Wäre diese Summe in Aktien aus Industrieländern investiert worden, hätte sich der heutige Wert rechnerisch fast verdoppelt und läge bei rund 1,8 Billionen Euro. Die sicherheitsorientierte Verzinsung brachte allerdings lediglich einen Zuwachs auf rund 987 Milliarden Euro. Die Differenz entspricht einem entgangenen Vermögenszuwachs von rund 843 Milliarden Euro.
Diese Ergebnisse sind Teil der europaweiten Studie „Vom Sparen zum Anlegen: Die Chance für Europa“ von J.P. Morgan Asset Management. Dafür wurden 17.000 Menschen in neun europäischen Ländern befragt, darunter 2.000 in Deutschland. Die Studie zeigt, dass die Sparneigung nicht nur in Deutschland weit verbreitet ist: So haben die europäischen Haushalte seit Beginn der Pandemie zusätzliche 2,8 Billionen Euro angespart, allerdings ebenfalls auf niedrig verzinste Sparanlagen gesetzt, weshalb das Gesamtvermögen nur leicht auf 3,0 Billionen Euro anstieg. Auch hier hätte sich das Vermögen, wäre es stattdessen in globale Aktien investiert worden, auf einen rechnerischen Wert von rund 5,4 Billionen Euro fast verdoppelt – ein entgangener Vermögenszuwachs von rund 2,4 Billionen Euro.
Nicht nur ein Problem für Sparer, sondern auch für Wirtschaft und Unternehmen
Die Folgen dieses Sparverhaltens gehen über die Vermögensbildung einzelner Haushalte hinaus. Während deutsche Privathaushalte seit der Pandemie hohe zusätzliche Cash-Bestände aufgebaut haben, blieb das Wachstum von Konsum und Unternehmensinvestitionen deutlich hinter dem der USA zurück. Europaweit zeigt sich ein ähnliches Bild: Hohe Sparquoten gehen vielerorts mit einem geringeren Kapitalfluss in produktive Investitionen einher.
„Deutschland hat kein Sparproblem, sondern ein Investmentproblem“, unterstreicht Christoph Bergweiler, Leiter des kontinentaleuropäischen Fondsgeschäfts bei J.P. Morgan Asset Management. „Wenn langfristig nicht benötigte Ersparnisse überwiegend auf Konten liegen bleiben, verzichten nicht nur die Sparerinnen und Sparer auf Vermögensaufbau. Gleichzeitig fehlt Unternehmen Kapital für Investitionen, Innovation und Wachstum. Eine stärkere Beteiligung privater Haushalte am Kapitalmarkt wäre daher ein Gewinn für alle Beteiligten: für die Menschen, für die Unternehmen und für die Wettbewerbs- und Zukunftsfähigkeit unseres Wirtschaftsstandorts.“
Deutsche setzen auf private Vorsorge, planen aber oft nicht konsequent genug
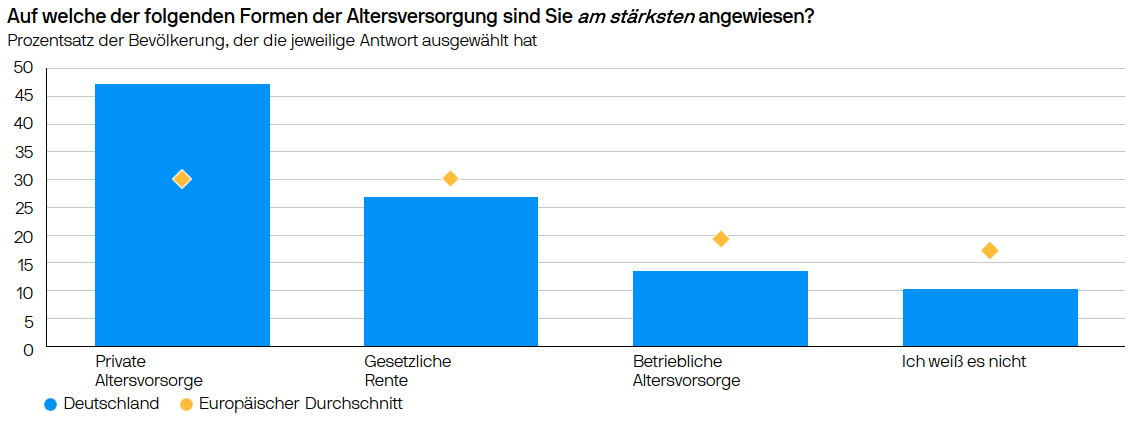
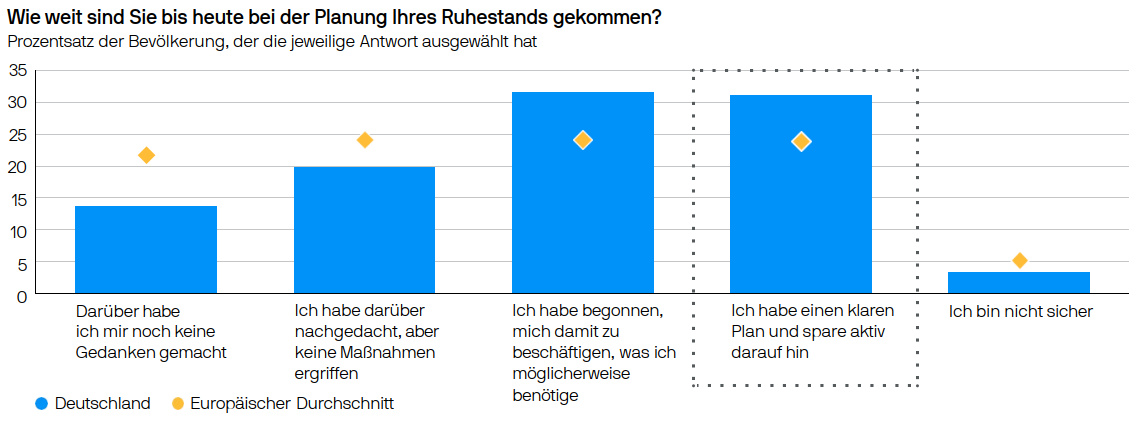
Der demografische Wandel schafft dringenden Handlungsbedarf für die Altersvorsorge in Europa. Mehr als 60 Prozent der befragten Deutschen zeigten sich gleichwohl zuversichtlich oder sogar sehr zuversichtlich, ihren gewünschten Lebensstandard im Ruhestand finanzieren zu können. Dieser Optimismus ist in Deutschland stärker ausgeprägt als im europäischen Durchschnitt. Mit 47 Prozent erwartet fast die Hälfte der Deutschen, dass dies vor allem dank privater Vorsorge gelingen kann. Bei vielen der europäischen Nachbarn spielen dagegen staatliche Rentensysteme weiterhin eine größere Rolle. Und auch, wenn dieser Wert höher als im europäischen Durchschnitt ist, verfolgt mit 31 Prozent doch weniger als ein Drittel der deutschen Bevölkerung einen klaren Plan für die Altersvorsorge und spart aktiv darauf hin. Ein weiteres Drittel hat zumindest schon einmal begonnen, sich damit zu beschäftigen, aber die anderen Befragten haben entweder noch gar nicht über ihre Finanzplanung für den Ruhestand nachgedacht oder zumindest noch nichts Konkretes dazu unternommen.
„Auch wenn die Zuversicht hoch ist, hapert es doch deutlich an der Umsetzung. Wichtig ist es, konkrete Schritte bei der Ruhestandsplanung zu unternehmen, um etwa die Rentenlücke zu ermitteln und dann den genauen Sparbedarf zu kennen, um diese gezielt zu schließen“, erläutert Tilmann Galler, Kapitalmarktstratege bei J.P. Morgan Asset Management.
Lücke zwischen Wissen und Handeln schließen
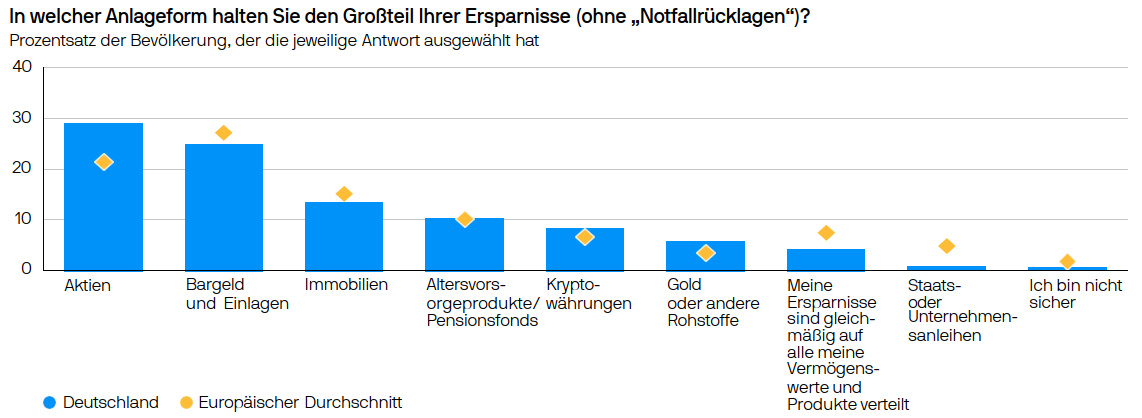
Nichtsdestotrotz sind mehr als drei Viertel der deutschen Befragten sicher oder sogar sehr sicher, gute Entscheidungen bei der Geldanlage zu treffen. Dieser Optimismus ist in Deutschland ebenfalls stärker ausgeprägt als im europäischen Durchschnitt. Diese Einschätzung wird gestützt durch die Angabe, dass fast 30 Prozent der Befragten Aktien als am häufigsten genutzte Möglichkeit für zweckgebundenes Sparen nannten – erneut ein Wert, der über dem europäischen Durchschnitt liegt. Gleichwohl hält weiterhin rund ein Viertel der Befragten nach wie vor einen Großteil der Ersparnisse in Sparanlagen.
Befragt nach den Gründen, nicht am Kapitalmarkt aktiv zu sein, nennen 36 Prozent derjenigen ohne Aktieninvestments Verlustängste, weitere 23 Prozent wissen nicht, wie man investiert, und mehr als 20 Prozent haben Aktieninvestments bislang gar nicht in Betracht gezogen.
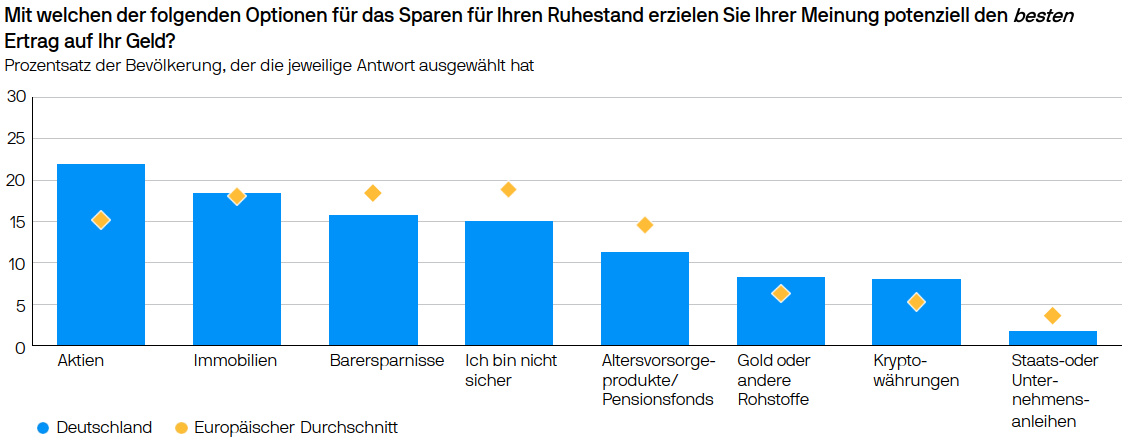
Dies mag einer der Gründe sein, warum immer noch 15 Prozent der Deutschen Tages- und Festgelder für die Anlageform halten, mit der sie langfristig für den Ruhestand den besten Ertrag erzielen. „Historische Daten zeigen, dass die Sparanlagen langfristig deutlich hinter Aktien zurückbleiben und sich gerade über die lange Ansparphase die gefürchteten Aktienschwankungen aufheben. Aber leider konzentrieren sich zu viele Sparer auf kurzfristige Risiken und unterschätzen das Risiko, langfristig gar nicht investiert zu sein. Gerade bei langen Anlagehorizonten sind Zeit, Diversifikation und der Zinseszinseffekt entscheidende Verbündete beim Vermögensaufbau,“ unterstreicht Tilmann Galler.
Finanzbildung und politische Reformen als zentrale Hebel
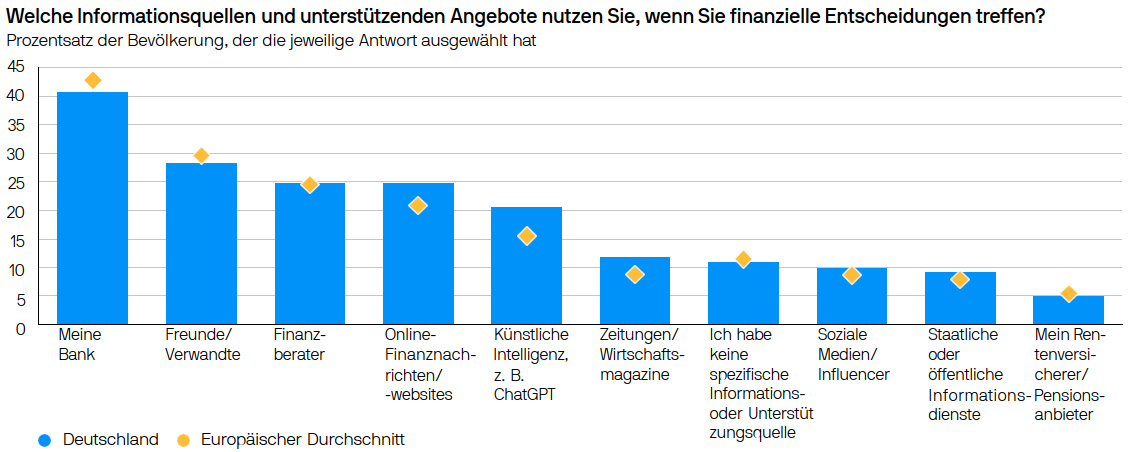
Um die Lücke zwischen Sparen und langfristigem Investieren zu schließen, identifiziert die Studie zwei zentrale Ansatzpunkte. Einerseits ist der Ausbau der Finanzbildung zur Verringerung von Wissenslücken und Verlustängsten essenziell. Auch der Finanzbranche kommt dabei eine wichtige Rolle zu. 41 Prozent der Deutschen nennen ihre Bank als wichtigste Informationsquelle bei Finanzentscheidungen, ein Viertel setzt auf freie Finanzberatung. Persönliche Beratung bleibt dabei deutlich wichtiger als technologische Lösungen.
„In Deutschland wird zum 1. Januar 2027 das Altersvorsorgedepot eingeführt, was einen niederschwelligen Einstieg zu Kapitalmarktinvestments fördert – dies ist eine großartige Chance, die Rentenlücke mit staatlicher Unterstützung zu schließen. Eine Win-Win-Situation für alle Beteiligten“, betont Christoph Bergweiler.
Über die Studie
Für die Studie „Vom Sparen zum Anlegen: Die Chance für Europa“ beauftragte J.P. Morgan Asset Management das Marktforschungsinstitut Opinium mit einer repräsentativen Befragung von 17.000 Frauen und Männern im Alter von 18 bis 65 Jahren. Untersuchte Länder sind Deutschland, Frankreich, Italien, Spanien, Belgien, die Niederlande, Schweden, Finnland und Polen. Die Erhebung fand in der zweiten Julihälfte 2026 statt. Die europäischen Ergebnisse wurden bevölkerungsgewichtet ausgewertet. In Deutschland wurden 2.000 Personen befragt. Weitere Ergebnisse der Befragung sind hier zu finden:
Europäische Ergebnisse: https://am.jpmorgan.com/de/de/asset-management/adv/insights/market-insights/europes-savings-opportunity/
Deutsche Ergebnisse: https://am.jpmorgan.com/de/de/asset-management/adv/insights/market-insights/germanys-savings-opportunity/